数字货币趋势策略量化实操,实盘跑通前必须搞懂的几件事
做数字货币趋势策略量化,说白了就是把"价格往哪边跑"这件事翻译成代码数字货币趋势策略量化实操,实盘跑通前必须搞懂的几件事,让程序自动买卖。我干了三年量化,从手动盯盘到全自动策略,踩过不少坑,今天把几个真正影响收益的点讲清楚。
趋势策略的根基不是预测,是跟踪。我在实盘里发现,绝大多数人把趋势策略做成了"预测策略",涨了才进场,跌了就割肉,完全违背了趋势逻辑。真正有效的做法是用移动均线、ATR通道这类指标,让价格自己告诉你方向,你的代码只负责执行数字货币趋势策略量化,不负责猜。
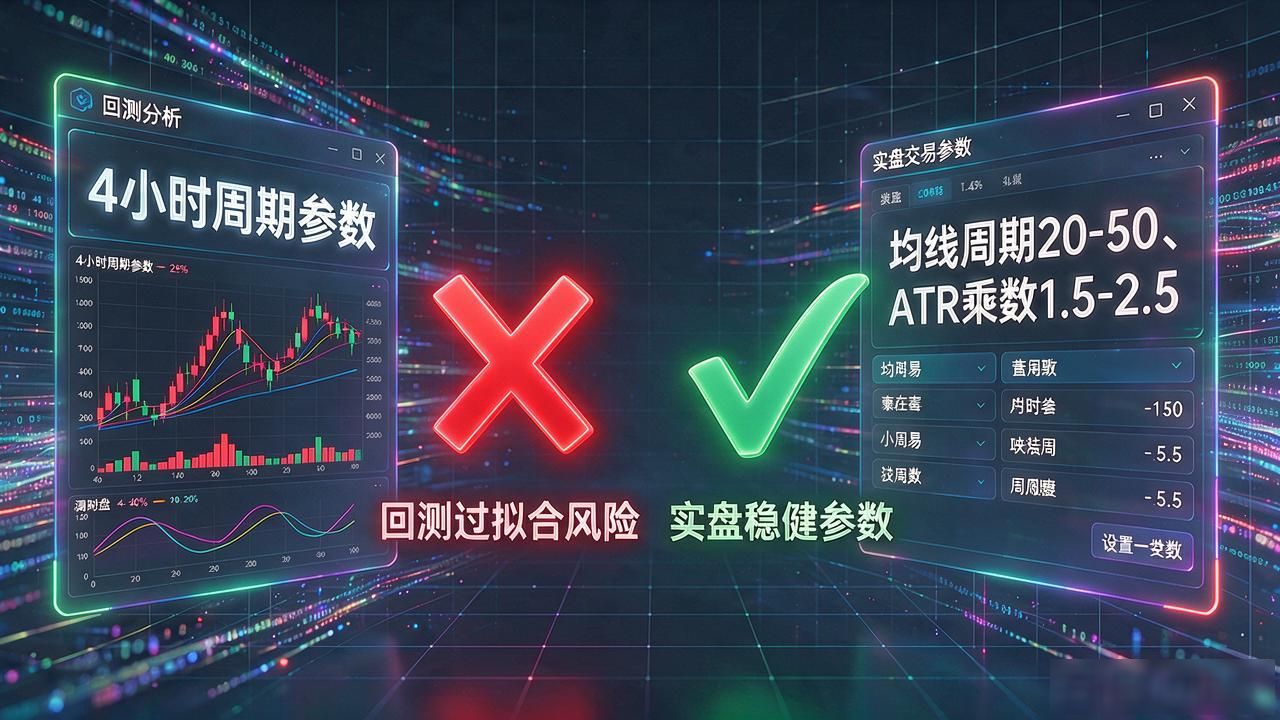
参数调优是新手最容易翻车的地方。我最早用回测最优的4小时周期参数,一上实盘就亏,后来才明白回测过拟合比不过拟合更危险。我现在的做法是把参数范围收窄,比如均线周期只取20到50,ATR乘数只取1.5到2.5,在这个小空间里选最稳的那组,而不是全局最优那组。
策略再好,执行拉胯也白搭。我目前用的是一套简单的风控框架:单笔最大亏损不超过账户2%,连续亏损5笔就降仓位到一半。交易成本在数字货币市场不是小事,滑点和手续费能吃掉你15%以上的理论收益,选低佣交易所、用限价单挂单,这些细节比调参数重要得多。
你现在的策略是全自动跑的还是半自动的?滑点和手续费有没有单独算过对净收益的影响?如果算过,欢迎聊聊你的数字。